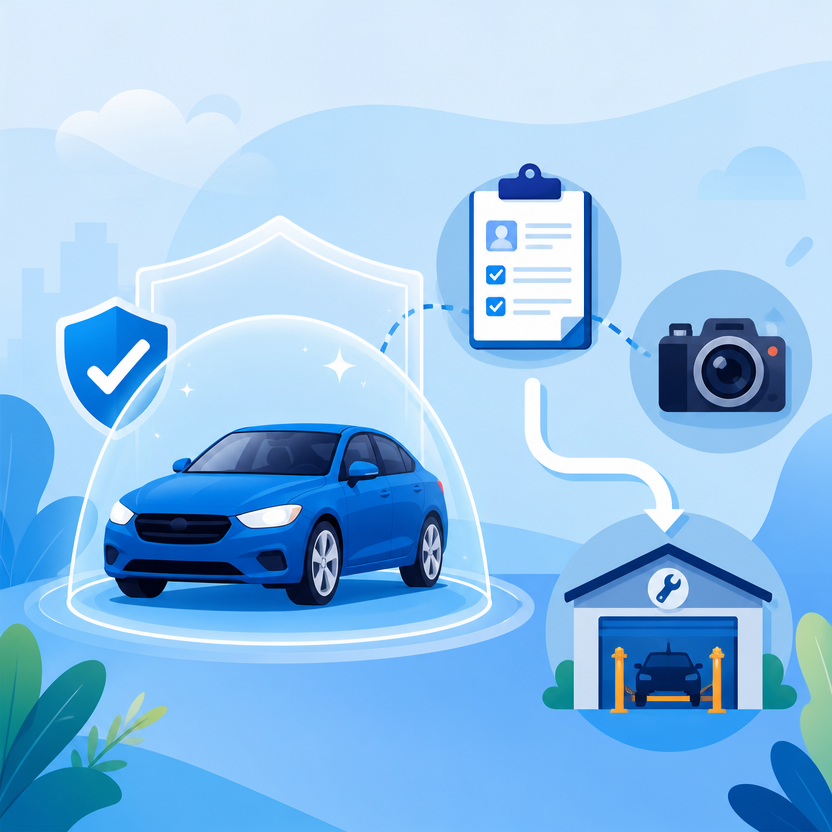
Asuransi kendaraan bekerja seperti payung finansial: tidak menghentikan hujan, tetapi bisa membantu mengurangi biaya saat kendaraan terkena risiko.
Gambaran sederhananya: bayar untuk memindahkan risiko
Saat memiliki kendaraan, kamu menghadapi berbagai kemungkinan. Kendaraan bisa mengalami kerusakan karena tabrakan, terserempet, terkena bencana tertentu, atau bahkan hilang akibat pencurian. Tidak semua risiko otomatis ditanggung. Di sinilah asuransi kendaraan berperan.
Secara umum, pemilik kendaraan membayar sejumlah biaya yang disebut premi. Sebagai imbalannya, perusahaan asuransi memberikan perlindungan sesuai isi polis. Jika terjadi peristiwa yang termasuk dalam pertanggungan, pemilik kendaraan dapat mengajukan klaim untuk memperoleh penggantian biaya, perbaikan, atau bentuk manfaat lain yang sudah disepakati.
Namun, asuransi bukan tabungan yang bisa dicairkan kapan saja. Ia juga bukan tiket bebas biaya untuk semua jenis kerusakan. Hak dan kewajiban kedua pihak mengikuti polis, termasuk batas pertanggungan, pengecualian, prosedur pelaporan, dan dokumen yang harus disiapkan.
Jenis perlindungan kendaraan yang perlu kamu kenali
Nama dan detail produk bisa berbeda-beda, tetapi perlindungan kendaraan biasanya dibedakan berdasarkan cakupan risikonya. Memahami kategorinya membantu kamu membaca polis tanpa merasa sedang memecahkan teka-teki silang versi birokrasi.
- Perlindungan kerusakan sebagian, yaitu pertanggungan untuk kerusakan pada bagian tertentu kendaraan sesuai syarat polis.
- Perlindungan kerusakan total, yaitu manfaat yang biasanya berkaitan dengan kerusakan berat atau kehilangan kendaraan, dengan definisi dan batasan yang harus dilihat di polis.
- Perlindungan tanggung jawab pihak ketiga, yaitu manfaat yang berkaitan dengan kewajiban kepada pihak lain akibat penggunaan kendaraan, apabila risiko tersebut memang dijamin.
- Perlindungan tambahan, misalnya untuk risiko tertentu seperti bencana alam, kerusuhan, atau manfaat bantuan tertentu. Tambahan ini tidak selalu otomatis termasuk dalam perlindungan dasar.
Perbedaan paling penting bukan sekadar nama jenisnya, melainkan peristiwa apa yang dijamin dan apa yang dikecualikan. Dua polis yang tampak mirip bisa memiliki batasan berbeda terkait wilayah penggunaan, pengemudi, usia kendaraan, aksesori, atau jenis kerusakan.
Bagaimana alur klaim asuransi kendaraan?
Klaim adalah proses ketika pemegang polis meminta perusahaan asuransi menjalankan manfaat berdasarkan peristiwa yang terjadi. Alurnya dapat berbeda, tetapi biasanya terdiri dari beberapa tahap berikut.
1. Amankan kondisi dan kumpulkan bukti
Prioritas pertama adalah keselamatan. Jika terjadi kecelakaan, pindahkan kendaraan hanya bila aman dan diperlukan, lalu dokumentasikan kondisi kendaraan, lokasi, bagian yang rusak, serta keadaan sekitar. Foto dan video sebaiknya diambil dari beberapa sudut, bukan hanya satu foto buram yang membuat penyok terlihat seperti bayangan misterius.
Jika melibatkan pihak lain, catat informasi yang relevan sesuai kondisi dan aturan yang berlaku. Hindari mengakui kesalahan atau membuat kesepakatan tertulis secara terburu-buru sebelum memahami situasinya. Untuk kejadian kehilangan atau dugaan tindak pidana, pelaporan kepada pihak berwenang dapat menjadi bagian dari dokumen yang diminta.
2. Laporkan kejadian sesuai batas waktu polis
Hubungi saluran klaim resmi yang tercantum dalam polis sesegera mungkin. Jangan menunggu kerusakan terlihat semakin parah atau menunda karena berharap masalahnya hilang sendiri. Polis biasanya memiliki ketentuan waktu pelaporan dan cara pemberitahuan.
Tips praktis: simpan nomor polis, saluran klaim, dan daftar dokumen penting di tempat yang mudah ditemukan sebelum masalah terjadi. Saat panik, mencari berkas di antara nota belanja dan kabel charger bukan pengalaman yang menyenangkan.
3. Siapkan dokumen pendukung
Dokumen yang diminta dapat berbeda menurut jenis kejadian dan ketentuan polis. Umumnya, perusahaan akan meminta identitas pemegang polis, informasi kendaraan, dokumen kepemilikan atau penggunaan kendaraan, kronologi kejadian, serta bukti kerusakan. Untuk kehilangan atau kejadian tertentu, dokumen dari pihak berwenang juga bisa diperlukan.
Pastikan informasi yang diberikan konsisten. Perbedaan kecil antara kronologi, foto, dan dokumen dapat memicu pertanyaan tambahan. Kalau memang ada hal yang tidak kamu ingat, sampaikan apa adanya. Kejujuran dalam laporan klaim jauh lebih aman daripada mencoba membuat cerita terdengar sempurna.
4. Ikuti proses survei atau inspeksi
Perusahaan asuransi dapat melakukan pemeriksaan untuk menilai penyebab kejadian, tingkat kerusakan, kesesuaian dengan perlindungan, serta perkiraan biaya perbaikan. Pemeriksaan bisa dilakukan secara langsung atau melalui metode yang tersedia dalam prosedur klaim.
Pada tahap ini, jangan buru-buru memperbaiki kendaraan di tempat yang tidak disetujui jika polis mensyaratkan pemeriksaan lebih dulu. Perbaikan sebelum inspeksi dapat menyulitkan penilaian kondisi awal. Tanyakan juga apakah kendaraan harus dibawa ke jaringan bengkel tertentu atau dapat diperiksa di lokasi.
5. Tunggu keputusan dan pengerjaan
Setelah dokumen dan pemeriksaan dinilai, perusahaan akan memberi keputusan sesuai ketentuan polis. Jika klaim disetujui, kendaraan dapat diarahkan ke bengkel yang bekerja sama atau mengikuti mekanisme lain yang tercantum dalam perjanjian.
Dalam beberapa kondisi, pemegang polis tetap perlu membayar biaya sendiri sesuai ketentuan, misalnya biaya risiko sendiri atau bagian biaya yang tidak ditanggung. Besarnya dan cara penerapannya harus dilihat dari polis, bukan ditebak dari pengalaman orang lain di grup percakapan.
Kenapa klaim bisa ditunda atau ditolak?
Klaim tidak otomatis ditolak hanya karena kerusakan terlihat kecil atau prosesnya terasa lama. Perusahaan perlu memeriksa kesesuaian kejadian dengan polis. Penundaan dapat terjadi karena dokumen belum lengkap, kronologi perlu diklarifikasi, inspeksi belum selesai, atau ada informasi yang harus diverifikasi.
Penolakan biasanya berkaitan dengan ketidaksesuaian terhadap syarat pertanggungan. Contohnya, risiko yang terjadi termasuk pengecualian, penggunaan kendaraan tidak sesuai keterangan polis, pelaporan melewati ketentuan, dokumen penting tidak tersedia, atau ditemukan indikasi informasi yang tidak benar. Detailnya tetap bergantung pada isi perjanjian masing-masing.
Karena itu, jangan hanya membaca bagian manfaat. Bagian pengecualian, kewajiban pemegang polis, prosedur klaim, dan ketentuan pembatalan sama pentingnya. Menurut saya, bagian inilah yang sering dilewati karena bahasanya lebih serius—padahal biasanya justru menentukan ketika masalah benar-benar datang.
Hal yang sebaiknya dilakukan sebelum membeli perlindungan
Sebelum menyetujui polis, bandingkan kebutuhanmu dengan cakupan yang ditawarkan. Kendaraan yang sering digunakan di area padat mungkin menghadapi profil risiko berbeda dari kendaraan yang lebih jarang dipakai. Begitu juga kendaraan yang dipakai pribadi, untuk perjalanan kerja, atau untuk kegiatan lain.
- Baca definisi kerusakan, kehilangan, dan tanggung jawab pihak ketiga.
- Periksa daftar pengecualian dan perlindungan tambahan.
- Pahami kewajiban pelaporan serta dokumen klaim.
- Tanyakan bengkel atau mekanisme perbaikan yang tersedia.
- Catat ketentuan biaya risiko sendiri dan batas manfaat.
- Pastikan data kendaraan, penggunaan, dan pengemudi ditulis dengan benar.
Jangan memilih hanya berdasarkan biaya premi yang terlihat paling ringan. Biaya yang lebih rendah bisa datang bersama cakupan yang lebih terbatas, batas manfaat yang berbeda, atau kewajiban tertentu. Sebaliknya, perlindungan yang lebih luas juga belum tentu paling cocok jika tidak sesuai kebutuhan dan kemampuan membayar.
Kalau klaim bermasalah, apa langkah umumnya?
Mulailah dengan meminta penjelasan tertulis mengenai status klaim, dokumen yang kurang, atau alasan keputusan. Simpan semua bukti komunikasi, nomor laporan, foto, dan dokumen yang dikirim. Mintalah agar penjelasan merujuk pada bagian polis yang relevan, sehingga pembahasannya tidak berhenti pada kalimat “memang prosedurnya begitu”.
Jika belum menemukan titik terang, gunakan jalur pengaduan resmi yang tersedia pada perusahaan asuransi dan ikuti mekanisme penyelesaian sengketa sesuai ketentuan yang berlaku. Untuk persoalan yang kompleks, nilai kerugian besar, atau ada dugaan pelanggaran hukum, jangan mengandalkan potongan informasi dari media sosial saja.
Intinya, cara kerja asuransi kendaraan bertumpu pada kesepakatan: kamu membayar premi, perusahaan memberikan perlindungan sesuai risiko yang dijamin, dan kamu wajib mengikuti prosedur serta menyampaikan informasi secara benar. Klaim yang rapi biasanya dimulai jauh sebelum kecelakaan terjadi, yaitu dari kebiasaan membaca polis dan menyimpan dokumen dengan baik.
Kalau kamu sedang mempertimbangkan perlindungan tertentu, gunakan artikel ini sebagai pengenalan umum saja. Untuk keputusan yang spesifik terhadap kendaraan dan kondisi keuanganmu, konsultasikan dengan agen asuransi resmi atau penasihat keuangan yang berlisensi, dan bila muncul persoalan hukum, pertimbangkan bantuan pengacara berlisensi. Menurutmu, bagian klaim mana yang paling sering bikin bingung: dokumen, pengecualian, atau proses surveinya?